|
|
【转发】给理财小白的❶❷条理财建议:
6 H3 X6 l" `! |' d; X- n1 {5 N7 i% x6 f- z6 s8 U. Z5 c! R! R
❶量入为出,杜绝提前消费7 E. ~: T1 D0 |
" g# ^% `8 c/ ^) Q S% D
做自己能力圈内的购买,尽量不用消费性债务,比如大额车贷,用line of credit购物等。购物前问自己是否真的需要买买买
% S3 G9 s9 S: ~+ c
4 g/ R1 t! O# F2 Z9 ~0 q2 w) w4 N❷每月至少存下收入的10%# v0 z( K, F% t% k+ X
$ P3 l8 t+ f7 e, k! v' P" ?
不论收入多少,能存多少钱,都要养成存钱的习惯
2 I8 N# e) p; @$ h3 \" g; P' t i$ _ c/ y( @, f. f
❸建立资金安全线5 v; n' [1 O" v" m- Y8 H% f: W
! G4 T' R8 H7 A, u; G- d
资金安全线是遇到失业、失去收入时,用于救急的资金,未雨绸缪先准备起来,一般为3-6个月的生活开支。可以攒cash,也可以在有收入时提前申请足额的line of credit备用。
: ]3 F- F/ J1 K* ] r1 M i7 A/ X0 x; r) Q2 _8 A# {
❹制定生活预算,并严格执行
0 ~4 v$ t: {4 q& d1 j1 K2 K$ i W; C3 k) p4 j" [8 x
学会月初给自己制定预算,分为4个篮子:必要支出、需要支出、想要支出、储蓄目标。对预算分账户管理,能更有效控制自己花钱的欲望: i/ f3 f+ d d
& R* Q0 S0 h; l2 B
❺尽快还清利息高的贷款
- d' s' R+ [& I0 R' d0 p
# f: A9 r. v F/ j9 K消费性贷款中利息较高的贷款优先还清。关于利息的计算,需要先了解你的贷款还款方式,不同还款方式利息计算方式不同
5 R4 r# |- ]8 i7 q( ~
+ F6 d& J6 {5 n+ i2 @1 `: b❻先买资产,再买非必需的消费品 d6 X: j2 O% |; B3 r
r2 b( ~. q) v1 h( c: v# V学会花钱。先买资产,让资产赚的钱帮你买那些“想要”但“不需要”的消费品6 Q6 x$ C: z; { w! w/ E1 S( j7 f
$ s5 ]' t$ Z# l6 p3 Q+ B" @
❼设立长线、短线理财计划
, k; R/ {7 D- a: O8 V( F
. j9 e# l. S9 T+ \! I5 }6 x根据自己的情况,设立短期内1-3年的理财计划和目标,中期3-5年、以及长期的理财计划和目标
/ z& F3 [0 R5 Y1 y, C
: d8 X8 k) h1 q' O# r/ U* Q❽定投基金
' s( g4 g9 y, s6 z
, `! f, Z! g o8 S0 P每月收入的一部分(如10%)用于定投投资组合基金,资金充裕可搭配长期收益较高的主动型基金。注意使用闲钱进行投资
$ Z" ?. W: \% t% d9 T
) `0 X2 f# t* J- f9 G❾提早为退休收入做计划
# {2 O3 B3 v, ]% q. V0 z0 u0 D k6 {1 ]- K
社保养老、年金险、房租收入、资本市场投资等,都可以是退休收入的来源。尽早计划,更早享受复利的效应 e/ ^, {3 q5 B% k4 }8 k; L
: e' ]0 M: n2 K+ ?3 I➓与伴侣在财务、金钱观赏达成一致
8 p& l( ]& p, W9 K
/ y6 K# Q! K6 X金钱观的一致是健康伴侣关系的基石之一。开放地与伴侣沟通彼此对金钱、物质的看法,尽早了解对方是否和你有一致金钱观,对长期关系的稳定起重要作用8 w% R9 X- S2 w$ A0 B; F
, U' K* o J+ Q$ o0 c! c# m
❶❶意识到保险的重要性
- Z4 \; B2 N4 A1 Z! {. s8 L8 k# C5 \0 C: h" n
按照顺序配置医保、意外、寿险等,先给家庭支柱配置,然后是老人孩子* O! \" l% M& d& B- Z
$ w! V; h5 q' |4 f5 k3 I❶❷拿收入的3%用于投资自己
% B6 w! Z" v$ }( S& [
4 c6 h; }* o5 K- \/ D( {用3%的收入来投资自己,持续提高职业技能、知识储备或其他方面等
: c2 o* E6 [' `! Y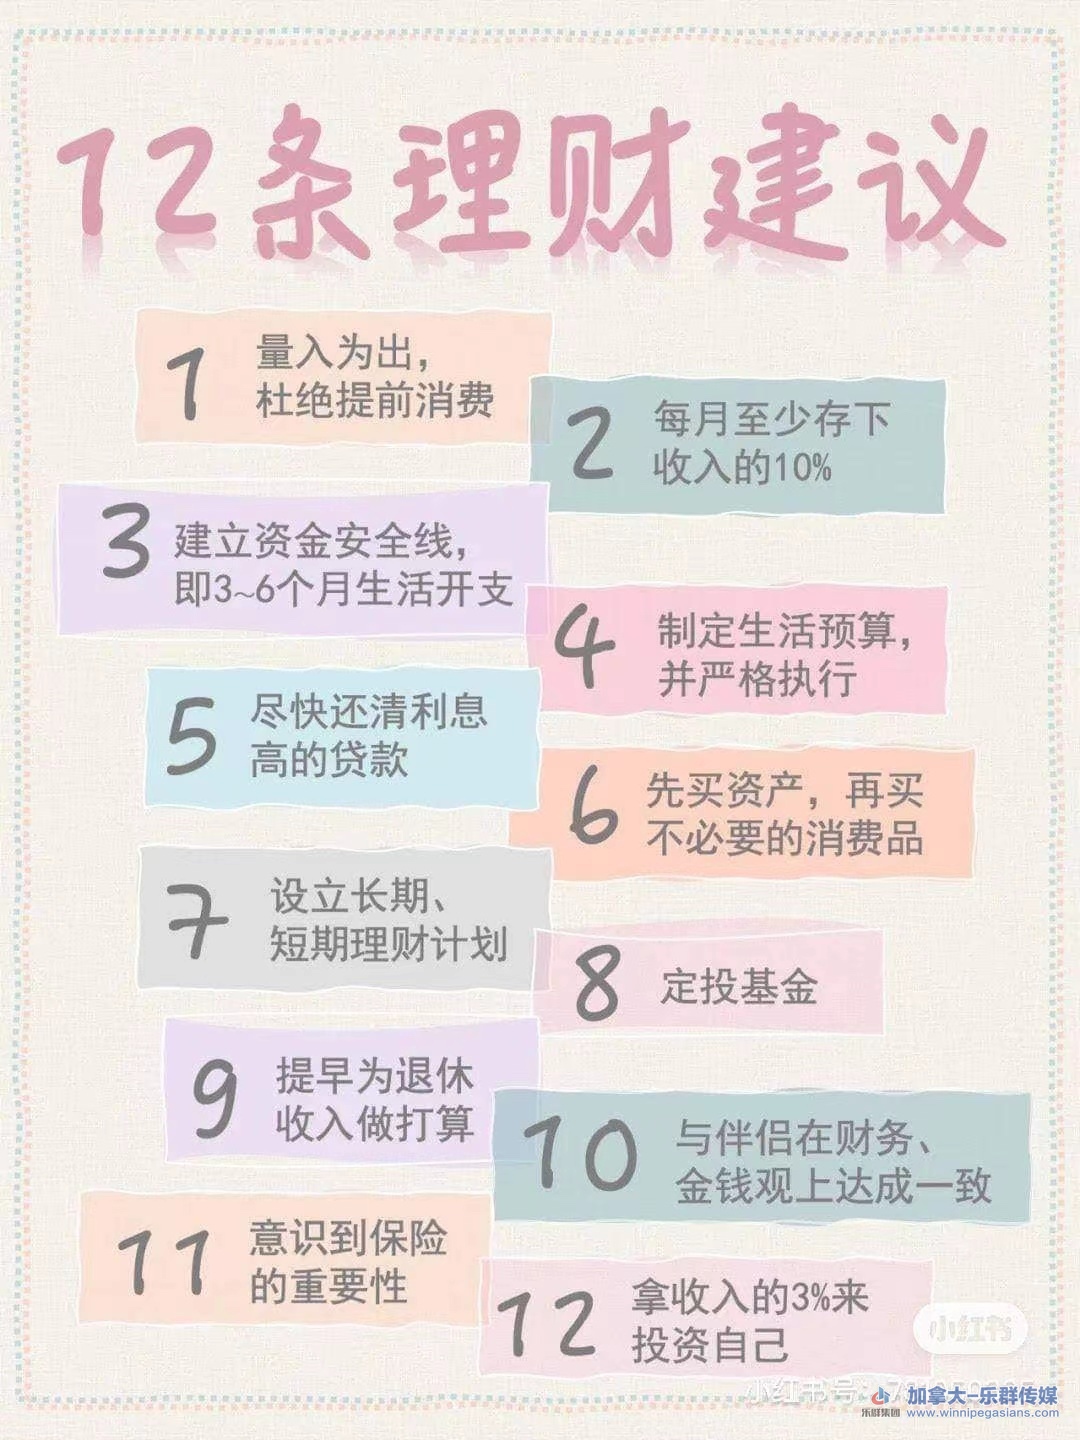
! H% n" P# Y$ p- S& H
, s; N6 V% ` c# n3 y" u! @ |
|


 发表于 2021-11-17 11:41:15
 楼主

